Note de conjoncture 2026 n°2
Cette seconde note de conjoncture 2026 du SRISET Occitanie dresse le bilan de l’activité agricole régionale au 1er septembre 2026. La prochaine note de conjoncture paraîtra mi-novembre.
Météorologie et ressources hydriques
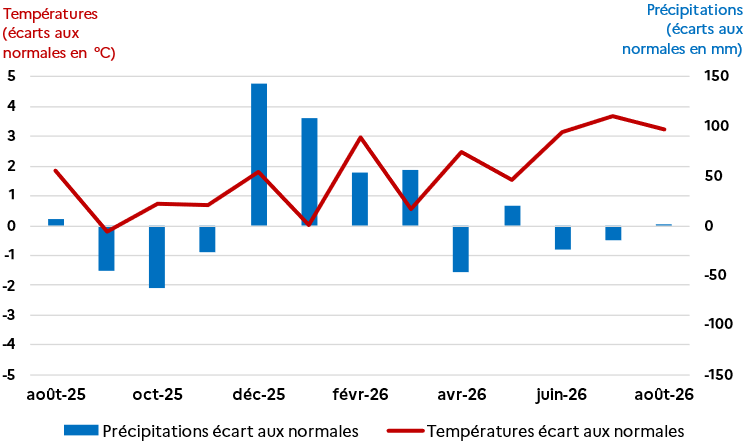
L’automne 2025 et le début de l’année 2026 sont marqués par un contraste thermique et pluviométrique important. L’anomalie de température reste globalement positive sur la période hivernale, avec un hiver 2025-2026 particulièrement doux (+1,5°C en Occitanie). Les précipitations sont en revanche très hétérogènes, alternant déficits marqués sur les zones méditerranéennes en automne et excédents records durant l’hiver, ce qui perturbe la réalisation des travaux agricoles.
Janvier 2026 affiche des températures proches des normales avec des précipitations abondantes. Février se distingue par une douceur exceptionnelle (+3°C) et des pluies records (+140 %), liées à une succession de tempêtes (Nils, Oriana, Pedro). Mars reste au niveau des normales (+0,5°C), avec un cumul de précipitations très contrasté selon les départements. Les Pyrénées-Orientales enregistrent un excédent pouvant atteindre 210%. Des vents forts et une grêle marquante surviennent le 22 mars, notamment dans l’Hérault, affectant fortement l’arboriculture (abricotiers) et des productions sensibles comme l’oignon doux des Cévennes.
Les pluies de mars permettent une recharge exceptionnelle des nappes du pourtour méditerranéen, mais rendent la sortie d’hiver difficile sur certains secteurs, avec des sols très engorgés : asphyxies racinaires, impasses sur certains traitements phytosanitaires par manque de portance des sols.
Le printemps 2026 débute par un mois d’avril inhabituellement chaud, il s’agit du plus doux jamais mesuré en Occitanie (+2,5 à +3°C par rapport aux normales). Les précipitations sont très faibles, avec un déficit régional de 50 % et jusqu’à 80 % dans l’Hérault. L’ensoleillement est largement excédentaire (+25 à +30 %), marquant une rupture nette après un hiver maussade. Mai 2026 est dans la continuité d’avril avec des températures excédentaires (+1,5°C à 2°C en moyenne) et un déficit de précipitations. Plusieurs épisodes orageux violents, parfois grêligènes, interviennent entre fin avril et mi-mai. La fin du mois de mai se conclut par un pic de chaleur exceptionnel dépassant sur de nombreux secteurs les 30°C, voire les 35°C. En fin de printemps, les sols connaissent un assèchement notable et la vidange des nappes se poursuit.
L’été est celui de tous les records : cinq canicules se succèdent. L’anomalie thermique dépasse +3°C en juin et août et même +4°C en juillet sur la partie ouest de l’Occitanie. Les précipitations sont déficitaires entrainant un très fort assèchement des sols. Les conséquences agronomiques sont considérables sur la pousse de l’herbe et les grandes cultures d’été (maïs, tournesol, sorgho). Le déficit des nappes phréatiques et les assecs des cours d’eau se renforcent tout au long de l’été provoquant des restrictions d’usage de la ressource en eau. Enfin, de nombreux épisodes orageux ont balayé la région durant l’été, provoquant des dégâts localisés sur les cultures.
Sources : Météo France, Agreste, OIEau
Figure 1 : Ecarts aux normales des températures et précipitations dans l’Ouest de l’Occitanie (Albi, Anglars, Auch, Cos, Montauban, Rodez, Tarbes, Toulouse)
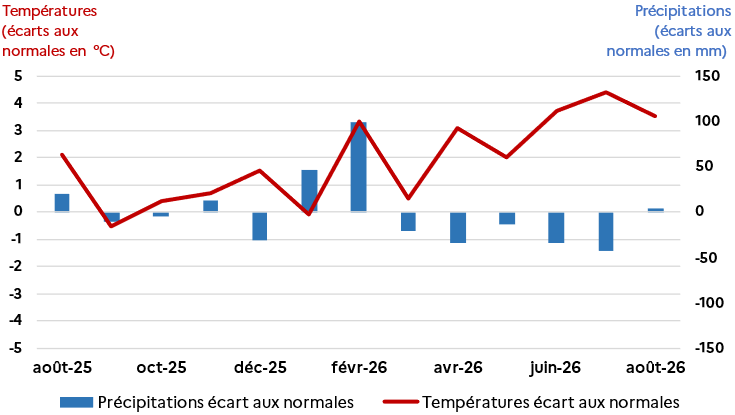
Figure 2- Ecarts aux normales des températures et précipitations sur le littoral méditerranéen d’Occitanie (Nîmes, Montpellier, Perpignan, Carcassonne)
Prix : suivi des indices nationaux
Prix des moyens de production
Depuis près de deux ans, les prix des intrants agricoles (IPAMPA, Fig. 3) étaient relativement stables. La crise au Moyen-Orient est venue perturber cet équilibre : l’indice traduisant l’augmentation globale des charges (IPAMPA Total) progresse de près de 7 % entre janvier et juillet 2026.
Depuis le début de l’année 2026, deux postes expliquent quasiment à eux seuls la hausse des coûts de production : l’énergie et lubrifiants (+38 %) et les engrais et amendements (+11 %).
Depuis mars 2026, le prix des aliments pour animaux progresse également (+3,7 %). Cette tendance risque de s’accentuer nettement dans les mois à venir sous l’effet de l’été caniculaire : le déficit de production fourragère lié à la sécheresse et aux pics de chaleur va accroître la demande et générer des tensions sur le marché de l’alimentation animale.
Prix des produits agricoles
En juillet 2026, l’indice général des prix à la production (IPPAP, Fig. 4) recule de 1,8 % par rapport à janvier 2026. Il reste par ailleurs inférieur de 3 % à celui des charges (IPAMPA), traduisant un déséquilibre économique défavorable par rapport à la situation de référence de janvier 2020. Cette tendance globale masque toutefois des disparités entre filières.
Les prix des bovins viande se situent à un niveau historiquement haut, mais en baisse depuis le record d’avril 2026 ; cette diminution pourrait s’accentuer fortement avec l’été caniculaire, susceptible de provoquer des décapitalisations dès la fin de l’été. Les prix des ovins se maintiennent à un niveau élevé, comparable à 2025, mais exposés au même risque, tout comme les caprins. L’indice des prix du lait (bovin, ovin, caprin) a fortement reculé depuis juillet 2025 (-9 %), accentuant les difficultés des filières d’élevage dans un contexte de déficit fourrager et de hausse prévisible des coûts alimentaires. Les prix des porcins, après une période favorable entre 2023 et 2024, connaissent un repli marqué depuis l’été 2025, malgré une légère progression depuis mai 2026.
Le prix des céréales progresse sensiblement depuis mars 2026 (+17 %), tendance qui semble s’accentuer avec les effets de la canicule estivale sur les ressources alimentaires du cheptel. Cette évolution pourrait compenser, au moins partiellement, les pertes économiques liées aux mauvaises récoltes des cultures d’été en grandes cultures.
Le prix du vin stagne toujours à des niveaux comparables à 2020, sans reprise notable.
Sources : Agreste-INSEE
Figure 3 : Indices mensuels nationaux des prix agricoles à la production (IPPAP)
Figure 4 : Indices mensuels nationaux et des prix d’achat des moyens de production agricole (IPAMPA)
Fruits et légumes : suivi de la production et du marché à l’expédition
La campagne de production 2026 en fruits et légumes a débuté dans des conditions globalement favorables en Occitanie (Fig. 5). Avant le mois de juin, la production d’abricots, affectée par les conditions météorologiques du printemps, constituait le seul véritable point de fragilité de la campagne, en particulier dans le bassin du Roussillon. Toutefois, les conditions climatiques estivales exceptionnelles (canicules à répétition et sécheresse sévère) ont largement dégradé cette situation qui semblait prometteuse.
Au niveau du marché (prix au stade expédition), le bilan est dans l’ensemble assez favorable même s’il existe des disparités importantes entre produits. En outre, l’analyse doit tenir compte de la conjoncture du premier semestre 2026 (crise au Moyen-Orient) qui a fortement alourdi les coûts de production.
Malgré le contexte météorologique et géopolitique, l’année 2026 est marquée par le fait qu’aucun fruit à noyau n’a été déclaré en crise conjoncturelle hormis le melon, uniquement sur 5 jours début août.
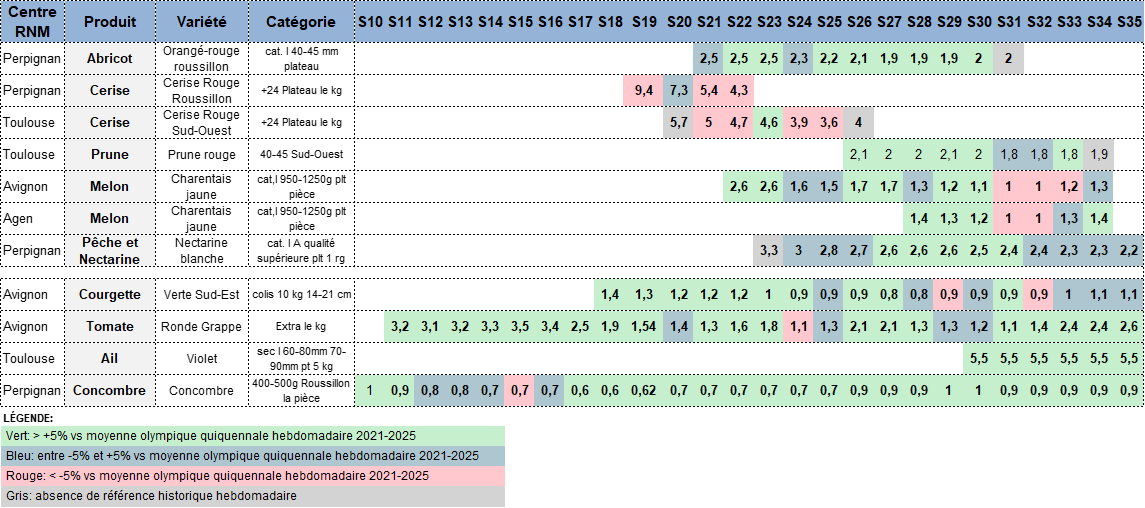
En cerise, la campagne de production atteint des niveaux de rendement relativement élevés du fait d’une absence d’aléa climatique majeur. L’écart est de +21% avec la moyenne 2021-2025. Cependant, cette situation favorable est partiellement atténuée par des écarts de tri significatifs sur les chaînes de conditionnement suite à la première canicule du mois de mai. Du fait d’une demande timide et d’une concurrence nationale inter-bassins élevée, les cours à l’expédition (Fig. 6) sont globalement inférieurs à 2025. Compte tenu de l’augmentation des charges qui pèsent sur la production, les marges unitaires sont réduites et atténuent sensiblement le bénéfice généré par l’augmentation des volumes commercialisés. La physionomie de la campagne de cotation est très différente entre le bassin du Roussillon et celui du Sud-ouest. En effet, dans le Roussillon, la campagne a été particulièrement courte par rapport à l’année précédente (2 semaines de moins) tandis que celle du Sud-Ouest a débuté précocement d’une semaine et s’est prolongée également d’une semaine.
La production d’abricots en Occitanie connaît une année difficile avec des niveaux de rendement moyens à l’échelle de la région inférieurs de 23% à la moyenne des 5 dernières campagnes. Cette situation est encore plus dégradée à l’échelle des Pyrénées-Orientales où des baisses de l’ordre de 50% peuvent être constatées sur certains secteurs. La campagne de cotation sur le bassin du Roussillon démarre avec deux semaines d’avance à des niveaux supérieurs aux années précédentes (+6% à +12% par rapport à 2025 en semaine 23). Début juin, la demande faiblit et les cours s’ajustent pour revenir vers des niveaux plus proches de 2025 et de la moyenne olympique quinquennale. Cette situation perdure durant 4 semaines avec des prix qui baissent au fur et à mesure que l’offre s’amplifie. Début Juillet, les cours se stabilisent pour offrir une fin de campagne nettement supérieure à 2025.
En pêches et nectarines, les prévisions de récolte au 1er juillet s’annonçaient favorables. Les canicules à répétition ont cependant eu des impacts significatifs sur la production. Les nouvelles estimations établies au 1er septembre 2026 sont revues à la baisse en Occitanie avec des niveaux de rendement qui sont finalement inférieurs à ceux de l’année passée (+-1%) tout en restant supérieurs la moyenne 2021-2025 (+4%). Côté marché, le début de campagne des cotations RNM dans le bassin Roussillon (stade expédition) démarre avec deux semaines d’avance sur 2025 à des niveaux légèrement supérieurs à la moyenne olympique quinquennale (+5% en pêche et +2% en nectarine). Les cours se stabilisent ensuite à des valeurs proches de la moyenne. La demande devient plus forte au mois de juillet ce qui permet d’écouler la production dans un marché dynamique avec des tarifs supérieurs à 2025 et à la moyenne olympique quinquennale. Depuis le début du mois d’août, la demande s’atténue légèrement et entraîne une légère baisse des cours qui reste cependant supérieur à 2025.
En pommes, les prévisions de rendement sont globalement stables par rapport au 1er juillet. Elles s’établissent à un niveau comparable à la moyenne 2021-2025 (Fig. 5). L’année est moins bonne que la précédente du fait de conditions météorologiques pénalisantes (froid et pluie à la floraison, puis multiples pics de chaleur estivaux au moment du grossissement des fruits) et d’une pression sanitaire parfois difficile à maîtriser (pucerons). La qualité des fruits est également fortement touchée par les canicules (calibres, écarts de tri, aspects…).
En melon, le début de campagne laissait augurer un potentiel de rendement relativement élevé. Mais l’été 2026 est venu perturber le développement des melonnières (nouaison perturbée, croissance des fruits difficile à maîtriser). Les prévisions de récolte au 1er septembre font état d’un rendement en baisse de 3% par rapport à 2025. En contrepartie, cette météo, très propice à la consommation, dynamise le marché dont les cours sont relativement soutenus jusqu’à l’avant-dernière semaine de juillet. Ensuite, un engorgement provoque une baisse drastique des cours, durant 2 à 3 semaines, avant un retour à la normale en semaine 34.
En 2026, en Occitanie, la production de concombre est estimée en progression pour la deuxième année consécutive à la faveur d’un accroissement des surfaces et d’une légère augmentation des rendements (+1%). Le manque de lumière en fin d’hiver a toutefois freiné la production jusqu’à un retournement de situation fin février (+20% d’ensoleillement par rapport aux normales). Les 5 vagues de canicule ont eu des conséquences sur la production, mais la baisse de rendement est restée maitrisée dans cette production qui est principalement conduite sous serre. Les cotations établies par le centre RNM de Perpignan au stade expédition montrent des cours comparables aux moyennes olympiques quinquennales jusqu’en semaine 16. Ensuite, les cours remontent sensiblement et atteignent des niveaux rarement constatés, portés par une demande soutenue.
Du côté des tomates, le début de campagne laissait présager une productivité en forte hausse par rapport à 2025 (+15%). Mais l’été caniculaire aura eu une incidence majeure sur la production à tous les niveaux. Le rendement 2026 plonge ainsi à un niveau inférieur de 27% à celui de l’année précédente. Au niveau commercial, après un début de campagne assez favorable avec une concurrence internationale réduite du fait de conditions climatiques dégradées en Espagne et au Maroc, les cours fléchissent (semaines 24 et 25) et reviennent à des valeurs comparables à 2025. La suite de la campagne estivale se poursuit avec des niveaux de prix globalement supérieurs aux moyennes quinquennales.
Sources : Estimations SRISET, Agreste, RNM Occitanie, Agen et PACA, MedFel
Figure 5- Tendances d’évolution des surfaces et rendements des principaux fruits et légumes en 2026 en Occitanie
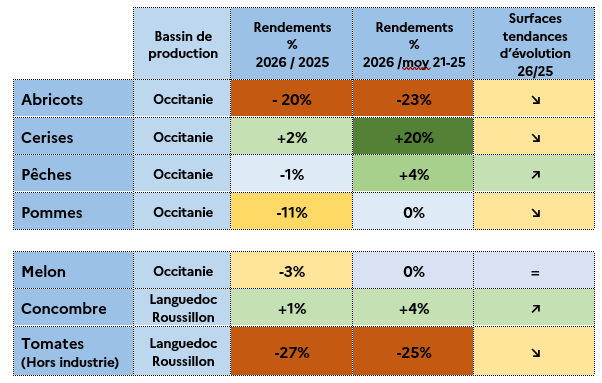
Figure 6 - Cotations hebdomadaires des principaux fruits et légumes suivis par les centres RNM en 2026 en Occitanie au stade expédition Cotation en € HT (par kg si non précisé) S10 = Semaine N°10
Viticulture : campagne de production et suivi du marché
Campagne de production
Après un hiver et un début de printemps ayant permis la recharge de la réserve utile des sols, et en l’absence de gel significatif, le débourrement de la vigne s’est déroulé dans de bonnes conditions en Occitanie. Fin mai, un pic de chaleur très précoce, avec des températures dépassant les 35 °C sur certains vignobles, met la vigne à l’épreuve. Entre fin juin et début septembre, 4 épisodes caniculaires se succèdent et la sécheresse des sols s’amplifie semaine après semaine.
Le vignoble se montre toutefois relativement résilient face à cette situation extrême. En effet, les prévisions de récoltes établies au 1er septembre, montrent une évolution favorable des rendements moyens par rapport à l’année passée sur les deux bassins viticoles régionaux. Au niveau du Languedoc-Roussillon (LR), le rendement prévisionnel moyen 2026 progresse de 11% par rapport à 2025 et est supérieur de 5% à la moyenne 2021-2025. Dans le bassin Sud-Ouest, le rendement gagne 1,5% par rapport à la campagne précédente (-1% par rapport à la moyenne 2021-2025).
Compte tenu de l’évolution des surfaces, après deux campagnes successives d’arrachage, l’évolution des volumes ne suit pas exactement celle des rendements. La production totale du bassin LR est estimée à 9,6 Mhl en 2026 soit +8% par rapport à 2025 alors que celle du SO est évaluée à 1,7 Mhl (- 1,7% par rapport à 2025).
Dans un contexte climatique aussi exceptionnel, les conditions locales (irrigation, orages localisés, réserve utile des sols…) sont toutefois susceptibles d’engendrer de fortes disparités entre vignobles, que cette situation d’ensemble ne reflète pas.
Figure 7 : Volumes de production (M hl) et rendements (hl /ha) du vignoble en Occitanie par campagne entre 2020 et 2026
Prix et marché des vins
Sur le marché du vin en vrac en Occitanie (vins sans IG et vins IGP), la campagne 2025-2026 se caractérise par une relative stabilité des prix moyens après deux années de baisse entre 2022 et 2024. Le prix des vins IGP progresse de 2% par rapport à la campagne précédente et celui des vins sans IG de +1% comme celui des vins Bio (Fig. 8).
A la faveur de l’apurement des stocks (faible production 2025 associée à des mesures de distillation), les cours remontent en fin de campagne (juin / juillet). Les prix de juillet 2026 sont ainsi supérieurs à ceux de juillet 2025 de respectivement + 13% et +7% pour les vins IGP et Bio de la région.
Les premiers prix de la nouvelle campagne qui démarrent en août 2026 permettront de voir si cette tendance se maintient et permet d’entrevoir les prémices d’une sortie de crise. En juin 2026, les niveaux de prix du vin en vrac restent comparables à ceux de 2020 alors que les coûts de production (IPAMPA Otex Autre viticulture) ont progressé de 27%.
Figure 8 : indices mensuels nationaux des prix des produits agricoles (IPPAP vins) des prix d’achat des moyens de production toutes Otex et viticulture (IPAMPA) et des prix observés sur le marché des vins en vrac en Occitanie (base 100 en 2020)
Sources : Agreste, Estimations SRISET, FranceAgrimer
Grandes cultures
Évolution des surfaces
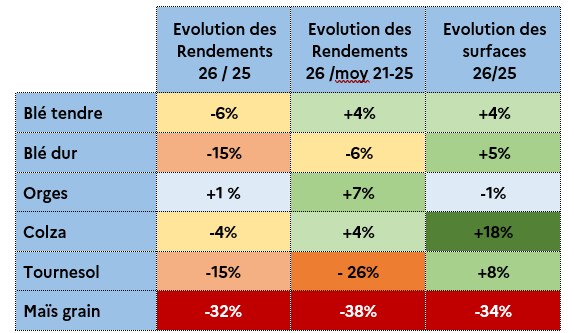
Au 1er septembre, les estimations régionales établissent une augmentation des surfaces des cultures d’hiver avec des progressions respectives par rapport à 2025 de +4%, +5% et +18% pour le blé tendre, le blé dur et le colza (Fig. 10).
S’agissant des cultures d’été, la campagne a été influencée par deux phénomènes majeurs. Tout d’abord, la crise au Moyen-Orient a provoqué une augmentation des coûts de production, pesant ainsi sur les décisions de mise en culture, avec un repli des cultures dont les cours étaient peu favorables début 2026. Le maïs a ainsi souvent été écarté au profit du tournesol. Un second phénomène s’est produit avec l’été caniculaire : une part significative des surfaces initialement prévues en maïs grain a été reconvertie vers le maïs fourrage ou la méthanisation. Cela a accentué la baisse de surface initiale conduisant à un niveau historiquement bas en 2026, avec seulement 92 000 ha, soit 34% de moins qu’en 2025.
Récoltes des cultures d’hiver
À l’exception du blé dur, les rendements des céréales à paille s’établissent en moyenne à des niveaux comparables voire supérieurs aux moyennes quinquennales (Fig. 10). L’avancement physiologique des cultures d’hiver semble avoir permis de minimiser l’impact de la canicule de fin juin sur la plupart des territoires de la région. Toutefois, certains secteurs plus tardifs ont pu subir localement des pertes de rendement sensibles. Le blé dur fait exception avec une baisse de rendement très forte sur les départements méditerranéens et des niveaux médians voire médiocres dans l’Ouest de la région. En moyenne régionale, la baisse de rendement du blé dur est de 15% par rapport à 2025.
Figure 10 - Tendances d’évolution des rendements et des surfaces des principales grandes cultures en 2026 en Occitanie
Récoltes des cultures d’été
Au 1er septembre, les prévisions de récolte des cultures d’été sont catastrophiques sur l’ensemble de la région. Les cultures ont subi le manque d’eau et les excès continus de chaleur. L’Occitanie est concernée par des baisses de rendements jamais atteintes dans les dernières décennies.
Les rendements en tournesol sont estimés à 15 q/ha, en diminution par rapport à 2025 (-15%) et par rapport à la moyenne quinquennale (-26%).
Les chaleurs excessives ont impacté les fécondations du maïs grain en sec comme en irrigué. Le maïs grain irrigué résiste tout de même mieux avec une baisse de rendement de 25% par rapport à 2025, alors que la chute est de -52% sur les parcelles non irriguées. Le rendement moyen du maïs grain en Occitanie s’établit à un niveau historiquement bas de 58 q/ha, ce qui représente une baisse 38% par rapport à la moyenne 2021-2025.
Prix et Marché
Au premier trimestre 2026, les prix moyens des céréales (cf. IPPAP Céréales Fig. 9) se sont maintenus à des niveaux bas après la forte baisse intervenue entre janvier et septembre 2025 (-15%). Depuis avril, une progression sensible des cours intervient pour revenir à des niveaux comparables à ceux de 2024. Les prix des oléagineux poursuivent la hausse amorcée depuis mai 2025 pour revenir en juillet 2026 au niveau du dernier pic atteint début 2025. Cette situation favorable s’inscrit toutefois dans un contexte d’augmentation des coûts de production depuis février 2026 (GNR, engrais azotés).
Figure 9 - Indices mensuels nationaux des prix des produits agricoles (IPPAP) et des prix d’achat des moyens de production toutes Otex et céréales et oléoprotéagineux (IPAMPA)
Sources : Estimations SRISET au 01/09/26 - Agreste.
Prairies et alimentation animale
Prairies et fourrages
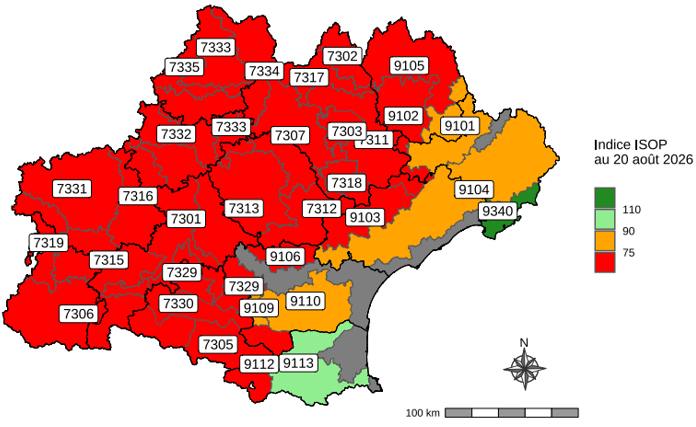
Après un début de campagne favorable à la pousse de l’herbe et à la réalisation des premières coupes, la situation s’est très rapidement dégradée à partir du coup de chaleur de la fin mai. Au 20 avril, en Occitanie, la pousse de l’herbe était excédentaire par rapport aux normales de +15% à +50% en fonction des régions fourragères (indices ISOP). Au 20 mai, avant la canicule de fin juin, la situation s’était déjà largement dégradée avec un déficit global de production d’herbe de 8% au niveau régional.
Ensuite, canicule après canicule, la situation n’a fait qu’empirer tout au long de l’été. Fin août, 54% des sols de la région étaient à un niveau de sécheresse extrême et seulement 5% étaient dans une situation normale ou humide. Au niveau de la pousse de l’herbe le déficit constaté au 20 août par le modèle ISOP par rapport aux normales (1988-2018) est proche de 40% en région Occitanie. Une majorité des régions fourragères présente des déficits supérieurs ou égaux à 35% (cf. figure 11). Les deux départements les plus touchés sont le Lot (-52%) et la Lozère (-41%).
Le maïs, autre ressource fourragère d’importance, est également très fortement touché par les conditions météorologiques (pics de chaleur au moment de la floraison et sécheresse des sols) y compris dans les parcelles irriguées. Le déficit de production en maïs fourrage par rapport à la moyenne 21-25 est de l’ordre de 24% (baisse de rendement de 44% par rapport à la moyenne 2021-2025 non intégralement compensée par une hausse des surfaces de +36% par report d’une partie du maïs grain vers l’ensilage).
S’ajoutent à cette situation de déficit fourrager, des contraintes d’abreuvement en estive, causée par une sécheresse historique qui impose sur certains secteurs un retour précoce en plaine ou dans les piémonts, réduisant encore localement la capacité de valorisation des ressources en herbe.
Dans ce contexte, le bilan fourrager des exploitations risque d’être très largement déficitaire en 2026. Une forte pression devrait s’exercer sur le marché des ressources fourragères et des adaptations des ateliers de production pourraient être réalisées (décapitalisation, réforme précoce, adaptation des rations, finitions raccourcies). Une augmentation des prix est à craindre sur le marché des fourrages mais également sur celui des aliments concentrés.
Figure 11- Cartographie des indicateurs de rendement des prairies permanentes calculés par le modèle ISOP au 20 août 2026
Aliments concentrés
En situation de déficit fourrager la demande en aliments concentrés est susceptible de s’accentuer. De plus, le faible niveau de production des cultures d’été (orge, maïs grain, sorgho grain, tournesol, soja) devrait conduire à des situations de déficit en aliments concentrés dans certaines exploitations de type polyculture-élevage et à une offre réduite sur le marché de l’alimentation animale. Cette situation risque de provoquer des hausses de prix très significatives qui impacteraient toutes les filières animales y compris les granivores.
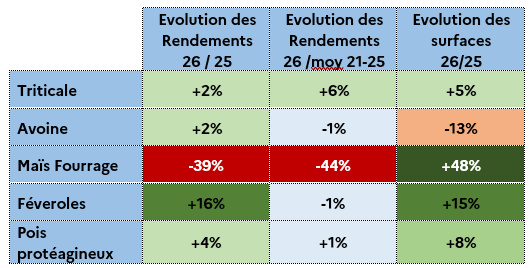
Sources : Agreste, estimations SRISET Occitanie.
Sources des données – Méthodes
Les informations présentées dans cette publication qui concernent les rendements, les surfaces et les cours des fruits et légumes 2026 sont basées sur des estimations précoces de production établies au plus tard au 01/09/2026, ainsi que sur le travail d’enquête et les données du réseau des nouvelles des marchés (RNM). Les estimations précoces de production sont élaborées par le SRISET à partir de données administratives, du suivi d’un échantillon d’exploitations, et d’informations collectées auprès des correspondants agricoles locaux, des organismes professionnels, des agriculteurs.
Pour en savoir plus
- La rubrique Conjoncture agricole du site internet de la DRAAF Occitanie :
https://draaf.occitanie.agriculture.gouv.fr/conjoncture-agricole-r114.html - La rubrique Conjoncture agricole nationale du site Agreste :
https://agreste.agriculture.gouv.fr/agreste-web/ - La rubrique Météo du site internet de la DRAAF Occitanie :
https://draaf.occitanie.agriculture.gouv.fr/meteo-mensuelle-et-phenomenes-exceptionnels-en-occitannie-a9600.html - Le site du réseau des nouvelles des marchés :
https://rnm.franceagrimer.fr/ - Le site Visionet de FranceAgrimer :
https://visionet.franceagrimer.fr